
 14 時間前
1
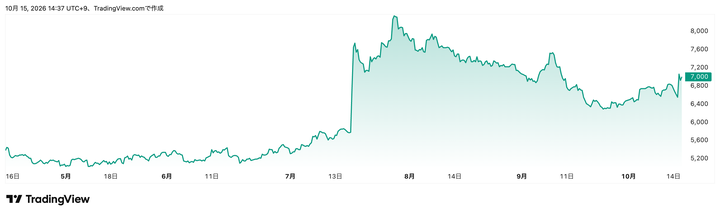
サイゼリヤの株価が10月15日、大幅に反発した。前日終値6550円から一時920円(14.04%)高の7470円まで上昇し、1カ月ぶりの高値水準をつけた。
Trading View
同社は10月14日に、10月29日からのメニュー値上げと2027年8月期の大幅増益計画を同時に発表した。前期は原価高で計画未達だったものの、値上げによる収益改善への期待から買いが集まった。
「価格維持」から方針転換。ドリアは20円値上げ
値上げはメニュー全般で平均6%となる。看板商品の「ミラノ風ドリア」は税込300円から320円に、400円のメニューは420〜430円になる。レジャー施設周辺や都市部の24店舗は平均10%上げる。
一方、同社が推す「フレッシュワイン」と、「ランチ」「モーニング限定メニュー」の価格は据え置く。
同社は、原材料やエネルギーのコスト上昇が続くなか価格維持に努めてきたが、「当社の努力不足により」原価上昇を吸収できなくなったと説明。利用客に理解を求めた。決算短信によると、メニュー価格を維持する従来の方針を改め、今後は状況に応じて価格を見直すとしている。
今期は営業益29%増、値上げで国内既存店6%増へ
2027年8月期の連結業績予想は、売上高が前期比11%増の3337億円、営業利益が29%増の212億円、純利益が21%増の134億円とした。
値上げで国内既存店売上高は6%増を見込み、国内の粗利益率は52.1%、国内の営業利益は100億円を計画する。
出店は国内外で123店の純増を計画し、設備投資は248億円と前期から2割弱増やす。年間配当は前期と同じ35円。
客数は好調も、原価高が重荷に
2026年8月期の連結業績は、売上高が17%増の3014億円、営業利益が6%増の164億円、純利益が1%減の110億円だった。売上高は会社計画を上回ったが、利益は4月に修正した計画に届かなかった。
客数は14%増の3億4172万人と好調で、直近の26年9月も国内既存店売上高は前年同月比10.6%増と堅調だ。一方、売上原価率は43.7%と1.8ポイント悪化した。
国内では円安やハンバーグ、チキンなどの仕入れ単価上昇、物流費の増加が重なり、原価で約44億円の減益要因となった。中国などアジアの営業利益も4%減の97億円にとどまった。
※本記事は、事例として取り上げた金融商品の売買を勧めるものではありません。本記事に記載した情報によって読者に発生した損害や損失に関しては、発行媒体は一切責任を負いません。投資における最終決定はご自身の判断で行ってください。
※株価データは2026年10月15日時点。


 English (US) ·
 Japanese (JP) ·